Seguro de vida
Bem Promotora
Redesenho do fluxo de Seguro de Vida no portal de consignado.
Ano
2024
Cliente
Bem Promotora
Papel
Product Designer solo
Categorias
Redesign, Design Sprint, UX, teste de usabilidade, UX Writing, Inteligência Artificial

Impacto
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
Contexto
O fluxo antigo não mostrava para o agente como vendê-lo
O objetivo do projeto era redesenhar o fluxo de contratação do Seguro de Vida, com foco na melhoria da experiência do usuário e na transparência das informações. Essa atualização incluiu processos, comunicação aprimorada e inovações em marketing, e tinha em mente aumentar em 15% o volume de vendas do Seguro SIAPE.
Não havia nenhuma explicação sobre o que o seguro cobria, nenhum benefício visível, e a inclusão de beneficiários era obrigatória para seguir adiante. Somado a isso, o processo de entrada de propostas tinha bugs e inconsistências herdados na seção de seguro de vida.
O objetivo do projeto era redesenhar o fluxo de contratação do Seguro de Vida, com foco na melhoria da experiência do usuário e na transparência das informações. Essa atualização incluiu processos, comunicação aprimorada e inovações em marketing, e tinha em mente aumentar em 15% o volume de vendas do Seguro SIAPE.
Não havia nenhuma explicação sobre o que o seguro cobria, nenhum benefício visível, e a inclusão de beneficiários era obrigatória para seguir adiante. Somado a isso, o processo de entrada de propostas tinha bugs e inconsistências herdados na seção de seguro de vida.

Fluxo antigo
Imagens de telas antigas
Imagens de telas antigas
Contexto
O fluxo antigo não mostrava para o agente como vendê-lo
O objetivo do projeto era redesenhar o fluxo de contratação do Seguro de Vida, com foco na melhoria da experiência do usuário e na transparência das informações. Essa atualização incluiu processos, comunicação aprimorada e inovações em marketing, e tinha em mente aumentar em 15% o volume de vendas do Seguro SIAPE.
Não havia nenhuma explicação sobre o que o seguro cobria, nenhum benefício visível, e a inclusão de beneficiários era obrigatória para seguir adiante. Somado a isso, o processo de entrada de propostas tinha bugs e inconsistências herdados na seção de seguro de vida.
Restrições
Boa parte do que parecia problema de interface era regra de fora. A restrição de PPE é regulatória, não uma escolha de design, então não dava para simplesmente remover o bloqueio. A seguradora parceira define produto, coberturas e valores, o que limita o que a tela pode oferecer. E havia bugs de legado a corrigir dentro do mesmo esforço.
O prazo curto foi o que motivou o formato: uma Design Sprint (5 dias), para sair da hipótese ao fluxo definido em poucos dias em vez de um ciclo longo de discovery.

Descobertas
Mapeamento da jornada
O storyboard do sprint começou bem antes da interface: cliente vai à loja, vendedor oferece os produtos, cliente aceita a oferta, e só então começa a digitação no BemWeb.
Esse recorte mudou a pergunta do projeto. Deixou de ser "como deixar a tela mais clara" e passou a ser "o que falta para o agente oferecer este produto com informação".
O storyboard do sprint começou bem antes da interface: cliente vai à loja, vendedor oferece os produtos, cliente aceita a oferta, e só então começa a digitação no BemWeb.
Esse recorte mudou a pergunta do projeto. Deixou de ser "como deixar a tela mais clara" e passou a ser "o que falta para o agente oferecer este produto com informação".
Storyboard da sprint
A primeira fileira é toda anterior ao sistema: cliente vai à loja, vendedor oferece os produtos, cliente aceita, e só então começa a digitação. Só a partir da segunda fileira o BemWeb entra em cena, o que deixou claro que a decisão de venda acontecia antes de qualquer tela.

Pesquisa
Para o novo recurso do seguro vir aderido realizamos uma breve pesquisa com usuários
A pesquisa com usuários sobre integrar a visualização e a decisão de compra do seguro ao processo de simulação do empréstimo recebeu mais de 150 respostas. Sendo 87% a favor dessa mudança.
Facilite a visualização e a tomada de decisões sobre a compra de seguros pelos clientes, integrando-a ao processo de simulação de empréstimo.
A pesquisa com usuários sobre integrar a visualização e a decisão de compra do seguro ao processo de simulação do empréstimo recebeu mais de 150 respostas. Sendo 87% a favor dessa mudança.
Facilite a visualização e a tomada de decisões sobre a compra de seguros pelos clientes, integrando-a ao processo de simulação de empréstimo.
Decisão 1
Fluxo simplificado
Decisão 1
Fluxo simplificado
Duas barreiras saíram do caminho do agente: a validação de Pessoa Pública Exposta (PPE) foi para a seguradora e o cadastro de beneficiários virou opcional. O que sobrou na frente foi a explicação do produto.
Duas barreiras saíram do caminho do agente: a validação de Pessoa Pública Exposta (PPE) foi para a seguradora e o cadastro de beneficiários virou opcional. O que sobrou na frente foi a explicação do produto.
Fluxo antigo
Pessoas Politicamente Expostas não podiam aderir ao seguro
Mensagem de adesão não estava clara para o operador, as informações estavam mal organizadas em tela
Sem explicação sobre benefícios e vantagens da adesão
Inclusão de beneficiários obrigatória, com dois blocos abertos por padrão
Pessoas Politicamente Expostas não podiam aderir ao seguro
Mensagem de adesão não estava clara para o operador, as informações estavam mal organizadas em tela
Sem explicação sobre benefícios e vantagens da adesão
Inclusão de beneficiários obrigatória, com dois blocos abertos por padrão
Aviso de PPE
Aceitar ou recusar adesão
Inserir dados do seguro
Adicionar 2 beneficiários
Fluxo novo
Validação de PPE transferida para a seguradora
Painel de vantagens + adesão, dividido entre cliente e agente
Notificação de seguro recebido, com valores mínimos e opção de alterar
Miniglossário com os termos de seguro no ponto de uso
Inclusão de beneficiário passa a ser opcional
Validação de PPE transferida para a seguradora
Painel de vantagens + adesão, dividido entre cliente e agente
Notificação de seguro recebido, com valores mínimos e opção de alterar
Miniglossário com os termos de seguro no ponto de uso
Inclusão de beneficiário passa a ser opcional
Aviso de PPE (etapa removida)
Vantagens + adesão
*Aceite da adesão vem pré-selecionado
Vantagens + adesão
*Aceite da adesão vem pré-selecionado
Inserir dados do seguro
Beneficiários (opcional)
Comparativo entre o fluxo antigo e proposta
Comparativo entre o fluxo antigo e proposta
A virada
O usuário do fluxo é o agente
O novo painel de vantagens tem duas colunas, e é isso que resume o case. Uma coluna "Para seu cliente", com cobertura, prêmio fixo e dispensa de declaração de saúde. E uma coluna "Para você", com expansão de portfólio, comissão diferenciada e remuneração desvinculada da operação de crédito.
Um produto B2B2C não se vende sozinho porque o cliente final entendeu. Ele se vende quando quem está no balcão sabe o que está oferecendo e por que vale a pena oferecer. A tela antiga não dava nenhuma das duas informações.
O novo painel de vantagens tem duas colunas, e é isso que resume o case. Uma coluna "Para seu cliente", com cobertura, prêmio fixo e dispensa de declaração de saúde. E uma coluna "Para você", com expansão de portfólio, comissão diferenciada e remuneração desvinculada da operação de crédito.
Um produto B2B2C não se vende sozinho porque o cliente final entendeu. Ele se vende quando quem está no balcão sabe o que está oferecendo e por que vale a pena oferecer. A tela antiga não dava nenhuma das duas informações.
Decisão 2
Painel de vantagens com a comissão do agente
Decisão 2
Painel de vantagens com a comissão do agente
Alternativa descartada
Apresentar apenas os benefícios do produto para o cliente final, tratando a tela como material de apoio à venda ao segurado.
Apresentar apenas os benefícios do produto para o cliente final, tratando a tela como material de apoio à venda ao segurado.
Caminho escolhido
Dividir o painel em "Para seu cliente" e "Para você", expondo comissão e remuneração ao lado da cobertura.
Dividir o painel em "Para seu cliente" e "Para você", expondo comissão e remuneração ao lado da cobertura.

Dar ao agente o argumento e o incentivo na mesma tela, no momento em que ele decide se oferece ou não.
Dar ao agente o argumento e o incentivo na mesma tela, no momento em que ele decide se oferece ou não.
Melhorias
Outras ideias implementadas
Cada melhoria nasceu de uma pergunta diferente sobre o mesmo fluxo. A obrigatoriedade dos beneficiários só virou problema quando separamos o que de fato bloqueava a contratação do que apenas parecia bloquear.
O miniglossário veio da percepção de que o atrito estava no vocabulário, não na tarefa, e por isso a explicação foi levada até o ponto de uso.
Já o repositório de mensagens foi a decisão de tratar comunicação como sistema: em vez de corrigir texto por texto, mapeamos tudo de uma vez e classificamos por responsabilidade técnica, o que expôs regras que já não se aplicavam.
Cada melhoria nasceu de uma pergunta diferente sobre o mesmo fluxo. A obrigatoriedade dos beneficiários só virou problema quando separamos o que de fato bloqueava a contratação do que apenas parecia bloquear.
O miniglossário veio da percepção de que o atrito estava no vocabulário, não na tarefa, e por isso a explicação foi levada até o ponto de uso.
Já o repositório de mensagens foi a decisão de tratar comunicação como sistema: em vez de corrigir texto por texto, mapeamos tudo de uma vez e classificamos por responsabilidade técnica, o que expôs regras que já não se aplicavam.
Decisão 3
Beneficiário passa a ser opcional
Decisão 3
Beneficiário passa a ser opcional
Alternativa descartada
Manter o preenchimento obrigatório e reorganizar os campos, reduzindo o esforço de digitação dos dois blocos de beneficiário.
Manter o preenchimento obrigatório e reorganizar os campos, reduzindo o esforço de digitação dos dois blocos de beneficiário.
Caminho escolhido
Tornar a etapa opcional, com a ação "Prosseguir sem identificar" visível ao lado de confirmar. Assim, não bloqueando a contratação.
Tornar a etapa opcional, com a ação "Prosseguir sem identificar" visível ao lado de confirmar. Assim, não bloqueando a contratação.

Objetivo da mudança: reduzir etapas e deixar a decisão de contratação mais clara, sem exigir beneficiários adicionados.
Objetivo da mudança: reduzir etapas e deixar a decisão de contratação mais clara, sem exigir beneficiários adicionados.
Decisão 4
Miniglossário com os termos de seguro no ponto de uso
Decisão 4
Miniglossário com os termos de seguro no ponto de uso
Alternativa descartada
Apresentar apenas os benefícios do produto para o cliente final, tratando a tela como material de apoio à venda ao segurado.
Apresentar apenas os benefícios do produto para o cliente final, tratando a tela como material de apoio à venda ao segurado.
Caminho escolhido
Dividir o painel em "Para seu cliente" e "Para você", expondo comissão e remuneração ao lado da cobertura.
Dividir o painel em "Para seu cliente" e "Para você", expondo comissão e remuneração ao lado da cobertura.

Dar ao agente o argumento e o incentivo na mesma tela, no momento em que ele decide se oferece ou não.
Dar ao agente o argumento e o incentivo na mesma tela, no momento em que ele decide se oferece ou não.
Decisão 5
Uso de IA para criar mensagens padronizadas no fluxo de Seguro de Vida
Decisão 5
Uso de IA para criar mensagens padronizadas no fluxo de Seguro de Vida
Alternativa descartada
Corrigir as mensagens confusas conforme apareciam nos testes, uma a uma, dentro do próprio fluxo de seguro.
Corrigir as mensagens confusas conforme apareciam nos testes, uma a uma, dentro do próprio fluxo de seguro.
Caminho escolhido
Montar um repositório com todas as mensagens de seguro revisadas e classificadas por FrontEnd, BackEnd e mensagens a remover. Para padronizar as mensagens e manter a consistência, usei o ChatGPT com as diretrizes de UX Writing e o tom de marca como referência, revisando e validando cada mensagem.
Montar um repositório com todas as mensagens de seguro revisadas e classificadas por FrontEnd, BackEnd e mensagens a remover. Para padronizar as mensagens e manter a consistência, usei o ChatGPT com as diretrizes de UX Writing e o tom de marca como referência, revisando e validando cada mensagem.
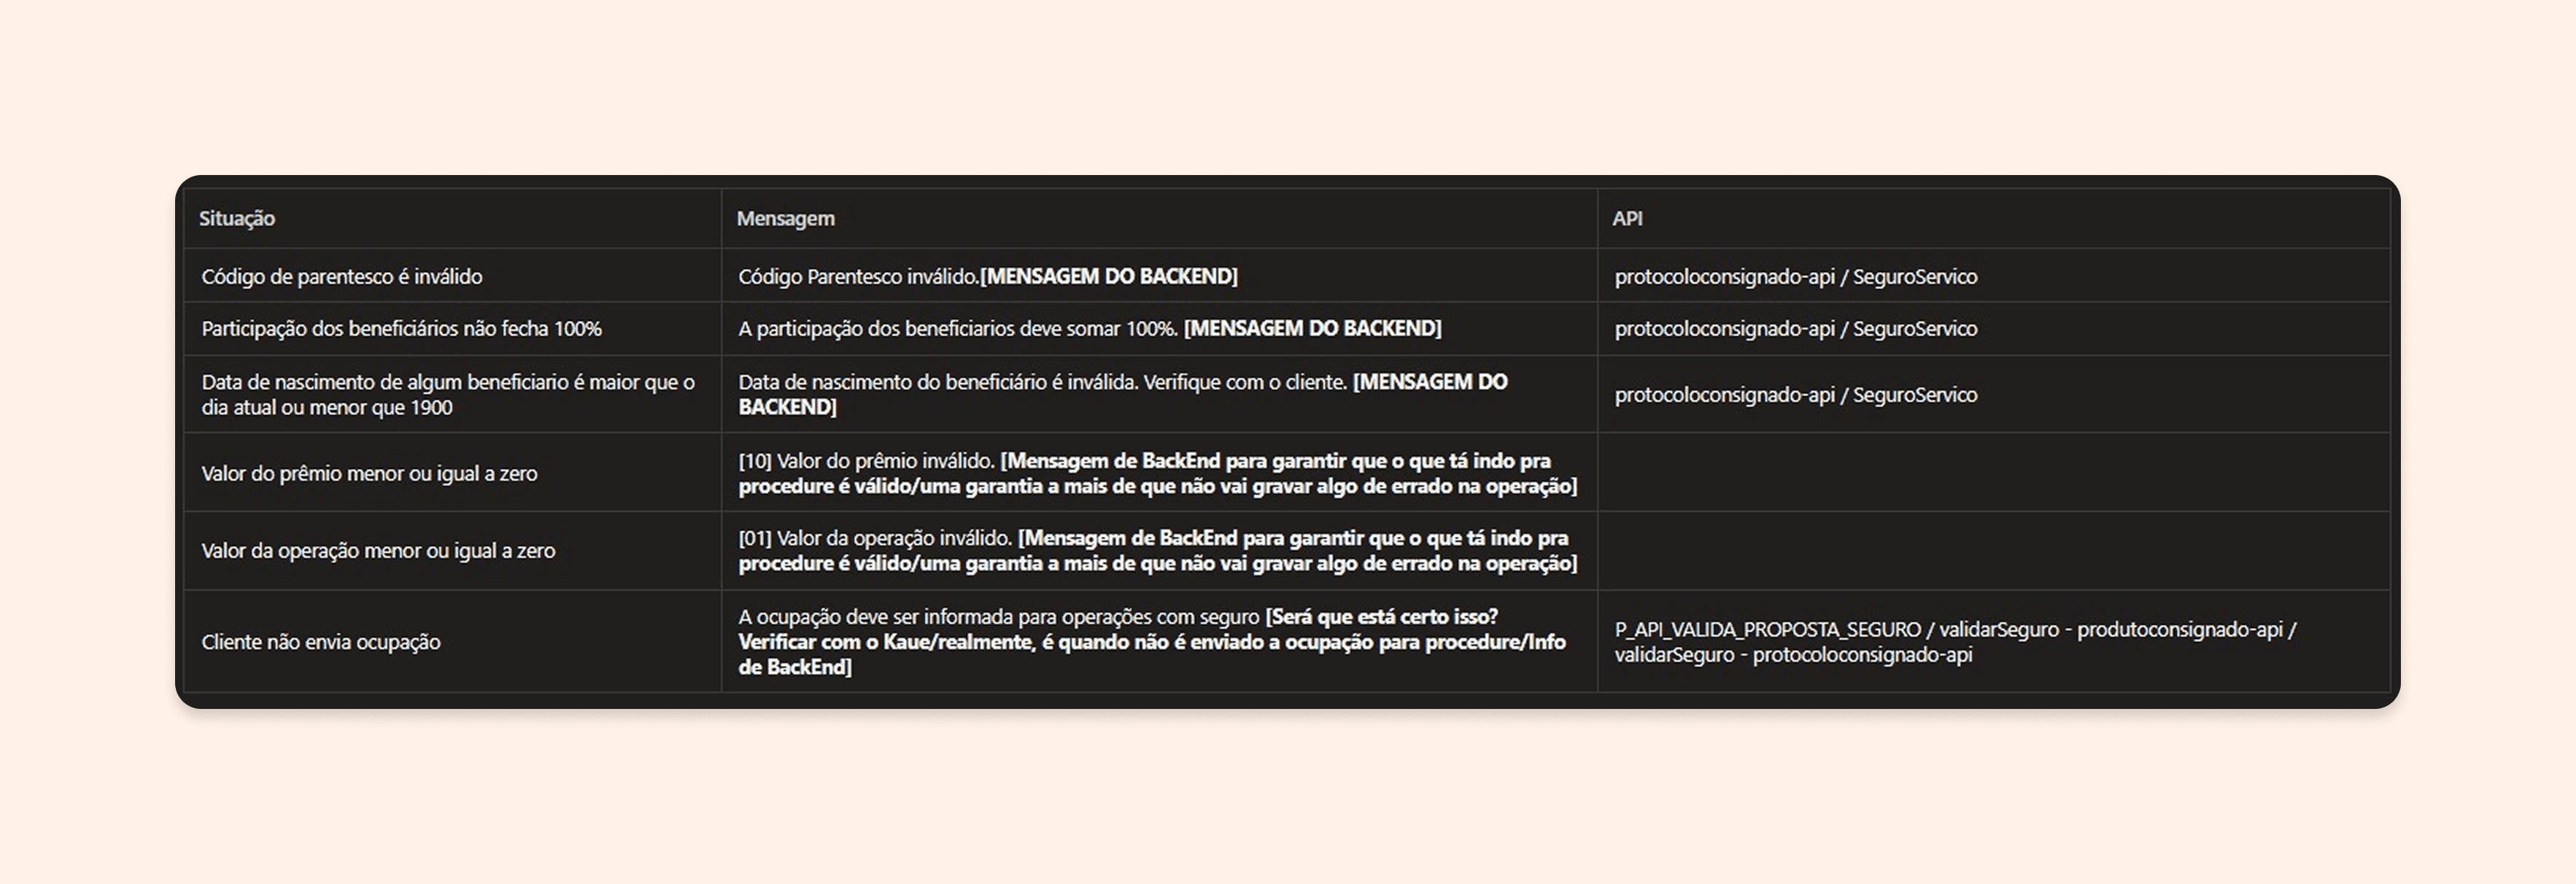
Catálogo de mensagens: Confirmações com ação de desfazer e alertas que dizem o limite em vez de só apontar o erro.
Catálogo de mensagens: Confirmações com ação de desfazer e alertas que dizem o limite em vez de só apontar o erro.
Validação e teste
Testado com quem vende
O novo fluxo foi validado em teste de usabilidade com o tipo de Sala de Espelho, que permite que a equipe acompanhe as reações do usuário em tempo real sem interferir na sessão, com 5 usuários de loja.
As sessões mediram duas coisas diferentes. A primeira foi se o fluxo funcionava, 4 usuários concluíram a tarefa e 1 apresentou dificuldade com o novo botão de Prosseguir sem beneficiários. A segunda foi se o agente aprovava a mudança, que era o ponto mais crítico, que todos aprovaram, pois daria mais rapídez no processo.
As dificuldades observadas foram incorporados à jornada antes da entrega.
O novo fluxo foi validado em teste de usabilidade com o tipo de Sala de Espelho, que permite que a equipe acompanhe as reações do usuário em tempo real sem interferir na sessão, com 5 usuários de loja.
As sessões mediram duas coisas diferentes. A primeira foi se o fluxo funcionava, 4 usuários concluíram a tarefa e 1 apresentou dificuldade com o novo botão de Prosseguir sem beneficiários.
As dificuldades observadas foram incorporados à jornada antes da entrega.
O novo fluxo foi validado em teste de usabilidade com o tipo de Sala de Espelho, que permite que a equipe acompanhe as reações do usuário em tempo real sem interferir na sessão, com 5 usuários de loja.
As sessões mediram duas coisas diferentes. A primeira foi se o fluxo funcionava, 4 usuários concluíram a tarefa e 1 apresentou dificuldade com o novo botão de Prosseguir sem beneficiários. A segunda foi se o agente aprovava a mudança, que era o ponto mais crítico, que todos aprovaram, pois daria mais rapídez no processo.
As dificuldades observadas foram incorporados à jornada antes da entrega.
Citação
“Manter o ciclo de escuta rodando a cada seis meses foi o que permitiu tratar o NPS como sintoma."
Project Owner, durante teste de usabilidade

Resultados
Um número que não explicava a si mesmo
Abril chama mais atenção, mas é o mês menos conclusivo: o pico coincidiu com o aumento da margem do SIAPE e a liberação da funcionalidade para mais Corbans. Fevereiro é o dado limpo. Só o novo layout mudou, só na rede própria, e nenhum outro fator entrou no período. É o mais próximo de um experimento controlado que este projeto teve.
Por isso o gráfico deve ser lido em três tempos: o efeito isolado do lançamento, o pico com fatores externos e o patamar que ficou depois.
Abril chama mais atenção, mas é o mês menos conclusivo: o pico coincidiu com o aumento da margem do SIAPE e a liberação da funcionalidade para mais Corbans. Fevereiro é o dado limpo. Só o novo layout mudou, só na rede própria, e nenhum outro fator entrou no período. É o mais próximo de um experimento controlado que este projeto teve.
Por isso o gráfico deve ser lido em três tempos: o efeito isolado do lançamento, o pico com fatores externos e o patamar que ficou depois.
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
+20,6%
Meta batida em fevereiro
O objetivo era crescer 15% em volume de vendas. O primeiro mês cheio com o novo layout já cresceu 20,6% sobre 2024.
3,4x
Distância no segundo semestre
Taxa média de adesão de julho a outubro: 6,3% em 2025 contra 1,8% em 2024, quando a curva anterior já estava em queda livre.
7 meses
Consecutivos acima de 2024
De abril a outubro sem nenhuma recaída. No ano inteiro, 8 dos 10 meses ficaram acima do ano anterior.
Aumentar a qualidade percebida pelos usuários
KR 2.2
100% das mensagens vinculadas ao BemWeb padronizadas pela área de Produto e UX Writing e implementadas pelo time de Desenvolvimento. ✅
Na comparação direta com 2024, a evolução saiu de −45,8% em janeiro para +20,6% em fevereiro, e chegou a +306,9% em setembro. O ganho relativo cresce ao longo do ano porque a base de 2024 seguiu caindo enquanto a de 2025 se estabilizou.
Na comparação direta com 2024, a evolução saiu de −45,8% em janeiro para +20,6% em fevereiro, e chegou a +306,9% em setembro. O ganho relativo cresce ao longo do ano porque a base de 2024 seguiu caindo enquanto a de 2025 se estabilizou.
Aprendizados
Em B2B2C, o operador é o usuário
A tela não vendia porque o agente não tinha argumento nem incentivo visível. Nenhuma melhoria voltada ao cliente final teria resolvido isso.
Nem toda barreira se resolve na interface
A trava de PPE não foi reescrita, foi realocada. Perguntar de quem é a regra costuma render mais que perguntar como explicá-la melhor.
Separar o efeito do contexto
Fevereiro é um número menor que abril, mas é o número defensável. Assumir o fator externo antes que perguntem vale mais do que exibir o pico.
Em B2B2C, o operador é o usuário
A tela não vendia porque o agente não tinha argumento nem incentivo visível. Nenhuma melhoria voltada ao cliente final teria resolvido isso.
Nem toda barreira se resolve na interface
A trava de PPE não foi reescrita, foi realocada. Perguntar de quem é a regra costuma render mais que perguntar como explicá-la melhor.
Separar o efeito do contexto
Fevereiro é um número menor que abril, mas é o número defensável. Assumir o fator externo antes que perguntem vale mais do que exibir o pico.
Saiba mais

